
Il decreto legislativo 147 del 2026, entrato in vigore il 12 agosto 2026, introduce una riforma significativa dei tributi locali che impatta milioni di proprietari immobiliari in Italia.
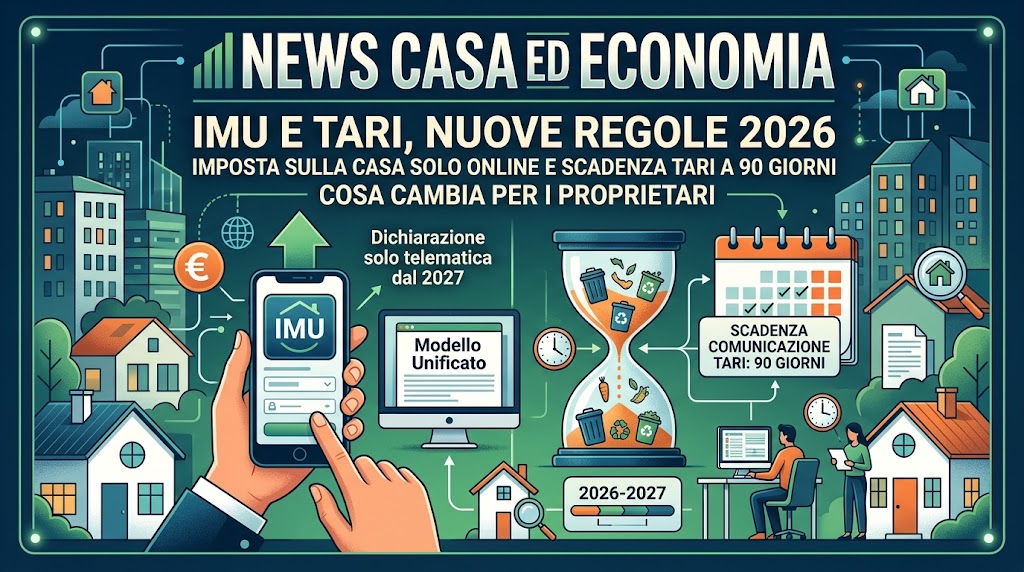
Le due novità principali riguardano l’IMU, che diventa esclusivamente telematica, e la TARI, per la quale le comunicazioni di variazione devono essere presentate entro 90 giorni dall’evento.
L’obiettivo dichiarato è semplificare gli adempimenti attraverso la digitalizzazione, ma per i contribuenti si traduce in scadenze più stringenti e maggiore attenzione per evitare sanzioni.
IMU: dichiarazione solo telematica dal 2027
La novità più rilevante riguarda l’Imposta Municipale Propria (IMU). Dal 2027, la dichiarazione IMU dovrà essere presentata esclusivamente in via telematica tramite un nuovo modello ministeriale unificato. Questo modello raccoglierà tutte le informazioni necessarie, comprese quelle per accedere a eventuali agevolazioni locali, riducendo la necessità di comunicazioni separate ai singoli Comuni.
Cosa non cambia:
- La scadenza resta fissata al 30 giugno dell’anno successivo a quello in cui è iniziato il possesso dell’immobile o si è verificata una variazione rilevante;
- Una volta presentata, la dichiarazione rimane valida per gli anni successivi, a condizione che non intervengano modifiche nei dati comunicati.
Le modalità operative e le specifiche tecniche per la trasmissione telematica saranno definite con un apposito decreto del Ministero dell’Economia e delle Finanze.
TARI: comunicazione obbligatoria entro 90 giorni
Per la Tassa sui Rifiuti (TARI) la riforma accelera notevolmente i tempi di comunicazione al Comune. Chi occupa un immobile, cambia abitazione o modifica elementi che incidono sulla tassa (come la superficie tassabile o il numero di componenti del nucleo familiare) dovrà presentare la denuncia entro 90 giorni dall’evento che genera la variazione.
Situazioni interessate:
- Acquisto di una nuova casa;
- Inizio di una locazione;
- Cessazione dell’occupazione di un immobile;
- Trasloco o cambio di residenza;
- Variazioni della superficie o del nucleo familiare.
In precedenza, la denuncia poteva essere presentata entro il 30 giugno dell’anno successivo; ora il termine è perentorio e legato direttamente alla data dell’evento.
Contenzioso sulle rendite catastali: rimborsi e conguagli entro 5 anni
La riforma interviene anche sulle controversie relative alle rendite catastali, che costituiscono la base di calcolo dell’IMU. Durante il contenzioso, il pagamento dell’IMU continuerà ad essere effettuato sulla base della rendita catastale già registrata. Solo alla conclusione della causa verranno effettuati i conteggi definitivi.
Regole per rimborsi e recuperi:
- Se il giudice ridurrà la rendita, il contribuente potrà chiedere il rimborso delle somme pagate in eccesso entro il 31 dicembre del quinto anno successivo alla sentenza definitiva;
- Se il Comune otterrà un aumento della rendita, potrà recuperare la maggiore imposta dovuta nello stesso arco temporale, applicando però soltanto gli interessi e non le sanzioni.
Questo significa che una lite catastale durata molti anni potrà produrre conguagli retroattivi per tutto il periodo interessato.
Sanzioni: nuove regole dal 2027
Il decreto 147/2026 modifica anche il regime sanzionatorio per omessa o infedele dichiarazione IMU e TARI, con nuove sanzioni applicabili alle violazioni commesse dal 1° gennaio 2027. La mancata presentazione della dichiarazione, quando obbligatoria, può comportare sanzioni, interessi e il recupero delle somme non versate.
Cosa fare per evitare errori
- Per l’IMU: Prepararsi a utilizzare esclusivamente il canale telematico dal 2027, rispettando la scadenza del 30 giugno;
- Per la TARI: Segnare sul calendario i 90 giorni dalla data di ogni evento rilevante (acquisto, trasloco, variazione nucleo familiare);
- Documentazione: Conservare tutta la documentazione relativa a eventuali contenziosi catastali, poiché i conguagli potranno arrivare fino a cinque anni dopo la sentenza definitiva.
La riforma punta a semplificare il rapporto tra contribuenti ed enti locali attraverso una maggiore digitalizzazione, ma richiede maggiore attenzione alle scadenze e alle comunicazioni da effettuare nei tempi previsti.
Fonti verificate:
- Corriere della Sera, 18 settembre 2026.
- Decreto legislativo 7 agosto 2026, n. 147 (Gazzetta Ufficiale 11 agosto 2026).
- Immobiliare.it, Informazione Fiscale, La Legge per Tutti, Fiscal Focus (settembre 2026).





Seguici sui social